
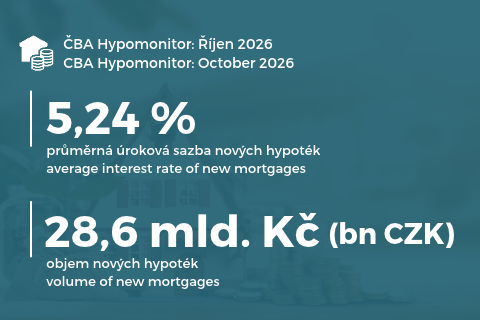

Banky a stavební spořitelny poskytly v říjnu nové hypotéky bez refinancování za 28,6 mld. Kč, zhruba o 2 % více než v září. Uzavřely 6 154 nových smluv a průměrná sazba se ze zářijových 5,1 % zvýšila na 5,24 %. Po letním ochlazení si tak hypoteční trh drží stabilní tempo i přes pokračující zdražování úvěrů.
Po sezónním očištění zůstal říjnový objem nových hypoték prakticky na zářijové úrovni. Za prvních deset měsíců roku banky poskytly nové úvěry za 330 mld. Kč, meziročně o 66 mld. Kč více, a překonaly tak výsledek za celý rok 2025. Počet hypoték přitom vzrostl o 11 %, což ukazuje, že za růstem objemu stojí také vyšší částky jednotlivých úvěrů. Průměrná nová hypotéka v říjnu dosáhla 4,66 mil. Kč, meziročně o 8 % více. Po jarním zvýšeném zájmu se navíc počet nově sjednaných hypoték vrací k dlouhodobému normálu.
Průměrná hypoteční sazba se do uzavřených smluv promítá se zpožděním, protože banky klientům obvykle garantují nabídnuté podmínky na jeden až dva měsíce. Rozdíl mezi hypotečními a tržními swapovými sazbami zůstával v říjnu výrazně pod dlouhodobým průměrem. Na začátku listopadu však swapové sazby klesly, přestože ČNB zvýšila základní sazbu na 4 %. Tento vývoj zmírnil tlak na další zdražování hypoték, jejichž cena se odvíjí především od tržních sazeb odpovídajících délce fixace.
Objem refinancovaných a navýšených úvěrů vzrostl na 8,5 mld. Kč a představoval téměř 23 % trhu. Průměrná sazba při refinancování dosáhla 5,17 %. Dopad nové fixace se však liší podle doby sjednání původního úvěru. U hypoték z roku 2021 může podle modelového propočtu ČBA měsíční splátka vzrůst téměř o 4 100 Kč, zatímco u úvěrů z roku 2023 může naopak klesnout přibližně o 1 100 Kč.
Vývoj úrokových sazeb ovlivňuje také výnosnost investičních bytů financovaných hypotékou. Investor musí vedle pořizovací ceny a nájemného zohlednit výši splátek i jejich možné změny po skončení fixace. Pokud má nájemné smluvně pevně stanovené, jeho příjem zůstává stejný, zatímco náklady na financování mohou vzrůst. Pro posouzení skutečné výnosnosti je proto rozhodující, kolik z nájemného zbude po odečtení splátek a dalších nákladů.