
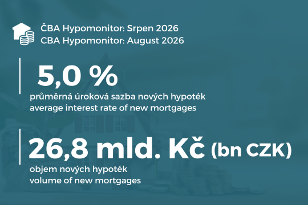

Banky a stavební spořitelny v srpnu poskytly nové hypotéky bez refinancování za 26,8 miliardy korun, o 13 procent méně než v červenci. Tentokrát však pokles nelze vysvětlit běžnou sezonností, protože objem nových hypoték v srpnu naopak obvykle mírně roste. Od začátku roku banky poskytly nové hypotéky za 273 miliard korun, o 68 miliard více než ve stejném období loni. Průměrná úroková sazba u nových hypoték vzrostla na 5,00 % ze 4,90 % v červenci a přiblížila se průměru roku 2024, který činil 5,07 %
Zpomalení navazuje na podobný trend z předchozích dvou měsíců a odráží především odeznívající efekt předzásobení. Řada klientů si hypotéku sjednávala dříve, aby se vyhnula dubnovému zpřísnění pravidel ČNB pro investiční hypotéky, kdy LTV kleslo na 70 % a DTI na sedminásobek ročního příjmu, i rostoucím tržním sazbám. Nižší podíl těchto úvěrů se pravděpodobně promítl také do průměrné výše nové hypotéky, která se v srpnu udržela pod 4,6 milionu korun, díky čemuž zůstala průměrná měsíční splátka pod 26 tisíci korun i přes vyšší úrok.
Za růstem hypotečních sazeb stojí především vývoj delších tržních úrokových sazeb. České pětileté swapy vzrostly z červencových 4,35 % na srpnových 4,5 % a v první polovině září překročily 4,7 %. Přispěly k tomu zahraniční i domácí faktory, mimo jiné vývoj cen ropy, vyšší jádrová inflace a očekávání uvolněnější fiskální politiky. Přenos vyšších tržních sazeb do hypoték ale zatím zůstává slabší, než odpovídá dlouhodobému průměru.
Ceny bytů mezitím dál rostou, i když mírnějším tempem. Nabídkové ceny ve druhém čtvrtletí vzrostly mezičtvrtletně o 1,4 %, realizované ceny o 2,5 % a meziročně o 12,3 %. Podle dat Flat Zone se transakční ceny přiblížily 100 tisícům korun za metr čtvereční, v Praze překročily 165 tisíc. Výraznějšímu zklidnění cen zatím brání především omezená nabídka bydlení a stále solidní kupní síla domácností.
Pro investora do nájemního bytu současný vývoj ukazuje, jak důležitou roli hraje při financování cena peněz. U Salutem Real je ale příjmová strana investice nastavena jinak: investor zůstává vlastníkem bytu a Salutem Real jako smluvní nájemce hradí sjednané nájemné bez ohledu na aktuální obsazenost. Vývoj sazeb tak může ovlivnit financování či tržní cenu nemovitosti, nikoli již smluvně sjednané nájemné.